

Curve Pay: Wallet & Cashback

- 1.63K Recensioni
- 3,1
- Download
- 1.000.000+
La nostra opinione su Curve Pay: Wallet & Cashback da Appgk
Ho provato Curve Pay come app finanziaria pensata per riunire le carte in un unico punto e rendere più semplice il pagamento quotidiano, soprattutto quando si viaggia o si fanno acquisti in valute diverse. L’idea è interessante: invece di scegliere ogni volta quale carta fisica usare, si passa da Curve e si gestisce la spesa dall’app. Nella pratica, però, il valore dipende molto da come si impostano le carte e da quanto si è disposti a controllare i dettagli prima di pagare.
Il progetto è sviluppato da Curve OS, è gratuito e ha una classificazione PEGI 3. È disponibile da diversi anni, dal 15 dicembre 2016, e oggi la versione indicata è la 5.53.0, compatibile con dispositivi che usano almeno Android 9. La presenza di oltre un milione di installazioni fa capire che non si tratta di un esperimento marginale, anche se la media di 3,1 su circa 64 mila valutazioni suggerisce di avvicinarsi con aspettative realistiche.
Come funziona davvero nella routine
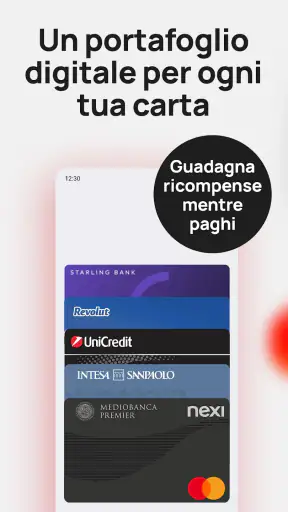
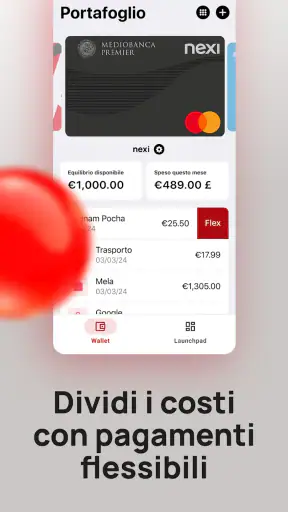
Il primo passo consiste nel collegare all’app le carte che uso abitualmente. Curve non sostituisce necessariamente il conto o la carta della mia banca: diventa piuttosto il punto intermedio da cui scelgo quale carta addebitare. Una volta configurato il portafoglio, posso pagare usando la carta Curve e lasciare che l’importo venga associato alla carta selezionata nell’app.
Questo flusso è particolarmente comodo quando ho più carte con scopi diversi. Posso tenere una carta per le spese quotidiane, una per i viaggi e una per determinati acquisti, senza doverle portare tutte con me. Il vantaggio non è soltanto avere meno oggetti nel portafoglio: è anche poter cambiare la carta di riferimento senza cambiare il gesto con cui pago.
I migliori aspetti di Curve Pay: Wallet & Cashback
Aspetti da tenere a mente su Curve Pay: Wallet & Cashback
Il punto importante è non considerare Curve come una soluzione completamente automatica. Prima di un acquisto rilevante controllo quale carta è attiva, soprattutto se sto passando da una spesa personale a una di lavoro o da un acquisto in euro a uno in valuta straniera. Una distrazione può portare l’addebito sulla carta sbagliata, creando lavoro inutile per sistemare il bilancio personale.
In un caso quotidiano, immagino di uscire per il pranzo, comprare un biglietto del treno e poi pagare una cena durante un viaggio. Con una configurazione ordinata posso usare sempre Curve, ma scegliere ogni volta la carta più adatta. Il vantaggio emerge soprattutto quando non voglio estrarre più carte fisiche o ricordare quale portafoglio ho lasciato in hotel.
Notizie e approfondimenti su Curve Pay: Wallet & Cashback
Notizie
House Designer: il piacere di rimettere ordine, una stanza alla volta
Notizie
FaceApp trasforma il ritratto in un laboratorio creativo

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
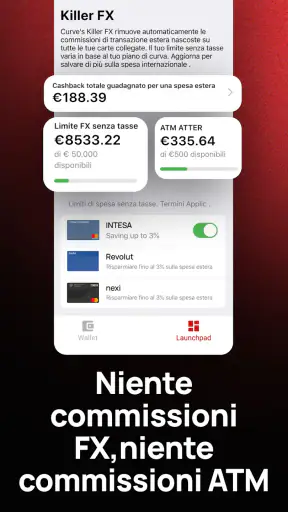
La promessa più interessante riguarda i pagamenti internazionali. Curve Pay punta a ridurre l’impatto delle commissioni di cambio valuta e include anche un sistema di cashback. Non interpreto però questo come una garanzia che ogni transazione estera sarà sempre più conveniente: il risultato dipende dalla carta collegata, dalle condizioni applicate e dal tipo di operazione. Per questo leggo sempre i dettagli del mio piano e controllo il movimento dopo il pagamento.
La configurazione iniziale richiede attenzione
La parte meno divertente è l’avvio. Inserire le carte, verificare che siano riconosciute e capire quale sia quella predefinita richiede pazienza. Non è un’app che installo e dimentico: per ottenere un’esperienza fluida devo dedicare qualche minuto alla struttura del mio portafoglio digitale.
Non vuoi leggere la recensione completa?
Il mio consiglio è partire con poche carte, quelle che uso davvero, invece di aggiungere subito tutto. Dopo alcuni pagamenti posso capire se il sistema si adatta alle mie abitudini. Aggiungere una carta alla volta rende anche più facile individuare eventuali problemi, perché so esattamente quale modifica ho fatto prima di una transazione inattesa.
Un’altra abitudine utile è controllare il nome con cui salvo ciascuna carta. Se l’app permette di distinguere le carte attraverso descrizioni o identificatori visibili, conviene usare nomi immediati come “spese quotidiane” o “viaggi”, invece di affidarsi soltanto alle ultime cifre. In un momento di fretta, riconoscere lo scopo è più rapido che ricordare quale banca corrisponde a un numero.
Screenshot
Le impostazioni da controllare prima di usarla spesso
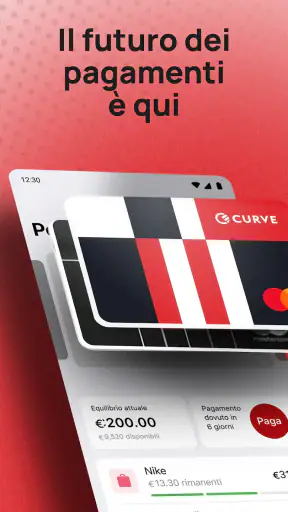
Le impostazioni meritano più attenzione di quanto sembri. Io controllerei innanzitutto la carta selezionata per i pagamenti, il comportamento previsto quando una carta non è disponibile e il modo in cui vengono mostrati gli addebiti. Questi dettagli influenzano direttamente la gestione del budget e non dovrebbero essere lasciati al caso.
Per chi viaggia, la valuta è un controllo essenziale. Prima di partire verifico come verrà gestita una spesa estera e quale carta voglio usare. Non basta vedere una promessa generica di risparmio sul cambio: bisogna sapere quale strumento sta effettivamente finanziando l’acquisto e se ci sono condizioni specifiche da rispettare.
Il cashback va trattato come un beneficio aggiuntivo, non come il motivo principale per spendere. Controllo le regole disponibili nell’app e verifico che il ritorno sia collegato a un acquisto che avrei fatto comunque. In questo modo evito di trasformare una funzione utile in una scusa per aumentare le spese.
Consiglio anche di attivare le notifiche che aiutano a seguire i pagamenti, se disponibili nelle impostazioni del dispositivo e dell’app. Una notifica tempestiva mi permette di accorgermi subito se ho usato la carta sbagliata o se un importo non corrisponde a quello atteso. Per un’app che sta al centro di più carte, la visibilità è quasi importante quanto la velocità.
La versione 5.53.0 rende importante mantenere l’app aggiornata, soprattutto per chi usa Curve come strumento principale durante gli spostamenti. Non aggiorno mai un’app finanziaria all’ultimo secondo prima di salire su un aereo: preferisco verificare con calma che l’accesso funzioni e che le carte siano ancora organizzate come previsto.
Abitudini rapide per ridurre gli errori
Gli utenti più esperti non cambiano continuamente impostazioni senza motivo. Creano invece una routine ripetibile. Io terrei una carta predefinita per la maggior parte degli acquisti e cambierei selezione solo quando esiste un motivo preciso, come una valuta diversa, una categoria di spesa o la necessità di usare un particolare programma di cashback.
Prima di un viaggio preparerei il portafoglio con anticipo. Aggiungerei le carte necessarie, farei un piccolo pagamento di prova quando possibile e controllerei che l’app mostri correttamente la carta scelta. Porterei comunque una carta fisica alternativa: non perché Curve sia inutile, ma perché una soluzione intermedia non dovrebbe essere l’unico piano in una situazione urgente.
Un’altra strategia pratica è separare i momenti di scelta dai momenti di pagamento. Se sono alla cassa, non voglio decidere sotto pressione quale carta usare. Posso invece scegliere in anticipo la carta per la giornata o per il viaggio, lasciando a Curve il compito più semplice di eseguire il pagamento.
Per il cashback, registro mentalmente che il ritorno non equivale a uno sconto immediato alla cassa. Controllo l’attività nell’app e conservo le ricevute degli acquisti importanti fino a quando il movimento è chiaro. Questo è un piccolo passaggio, ma evita di confondere un rimborso, una transazione in sospeso e un addebito definitivo.
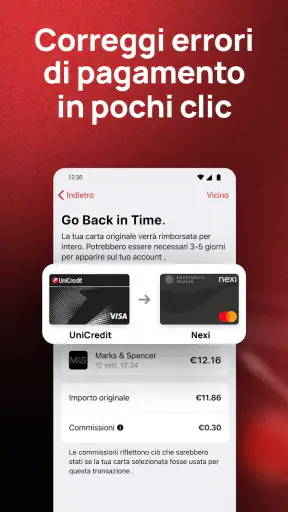
La funzione di spostamento retroattivo di un pagamento, quando disponibile secondo il piano e le condizioni dell’account, può essere utile per correggere una scelta fatta di fretta. Non la considero però una licenza per pagare senza controllare: ogni modifica successiva aggiunge un passaggio e può complicare la lettura del conto. La uso come rete di sicurezza, non come metodo normale.
Quando Curve è più utile delle alternative tradizionali
Rispetto al semplice uso delle carte bancarie, Curve offre un livello di centralizzazione che può ridurre il disordine. Invece di alternare carte fisiche, app bancarie e portafogli diversi, posso partire da un’unica interfaccia. Questo è il suo punto di forza più concreto per chi ha già più carte e vuole gestirle con meno attrito.
Rispetto a un normale portafoglio digitale del telefono, il suo interesse è diverso. Un portafoglio digitale tende a concentrarsi sulla memorizzazione e sull’uso delle carte compatibili; Curve aggiunge la scelta della carta sottostante e una logica più orientata al controllo delle fonti di pagamento. Per chi possiede una sola carta e paga sempre nello stesso modo, questa differenza potrebbe non giustificare una nuova app.
Rispetto a una carta specifica per i viaggi, Curve può essere più flessibile perché non mi obbliga necessariamente a cambiare completamente banca o strumento. D’altra parte, una carta specializzata può risultare più semplice da capire: le condizioni sono raccolte in un unico prodotto, mentre con Curve devo considerare l’app, la carta selezionata e le regole della transazione.
Il confronto con le app bancarie è ancora più delicato. La banca resta il riferimento migliore per saldo, estratti conto, assistenza e gestione del conto. Curve non la sostituisce in questi aspetti. Io la vedo come uno strato operativo sopra le carte, non come il luogo in cui spostare tutta la mia gestione finanziaria.
Limiti, controlli e situazioni in cui sceglierei altro
La valutazione media di 3,1, insieme alle circa 64 mila valutazioni presenti nello store, mi invita a non presentarla come un’esperienza perfetta per tutti. Un’app che coordina più strumenti di pagamento può creare frizione quando una carta viene rifiutata, quando una verifica richiede tempo o quando non è immediatamente chiaro quale soggetto debba risolvere il problema.
Il primo limite pratico è la dipendenza dall’organizzazione personale. Se dimentico di aggiornare la carta selezionata o non controllo l’attività, Curve può rendere più difficile capire dove sia finita una spesa. Chi preferisce un sistema diretto, con una sola carta e un solo conto, probabilmente troverà più semplice usare l’app della propria banca.
Il secondo riguarda il cambio valuta. La possibilità di evitare o ridurre commissioni è interessante, ma non significa che ogni acquisto internazionale abbia lo stesso risultato. Controllerei sempre valuta dell’esercente, carta sottostante e condizioni applicabili. Per un viaggio importante, confronterei Curve con una carta dedicata alle spese estere prima di partire.
Il cashback può essere utile, ma non dovrebbe guidare la scelta di un prodotto finanziario da solo. Se le condizioni sono difficili da ricordare o se il ritorno non compensa la complessità aggiunta, preferirei una carta con un programma più lineare. La semplicità ha un valore reale, soprattutto per chi condivide le spese o deve rendicontarle.
Non la consiglierei come unica soluzione a chi ha bisogno di assistenza immediata e vuole parlare sempre con la propria banca. In caso di problema, bisogna distinguere tra errore dell’app, rifiuto della carta collegata e questione legata all’esercente. Questa separazione può essere meno intuitiva di una transazione eseguita direttamente con la banca.
La classificazione PEGI 3 indica che l’app è adatta a un pubblico generale dal punto di vista dell’età, ma questo non cambia la natura finanziaria del prodotto. Per un minorenne o per una persona che non gestisce autonomamente i propri pagamenti, la decisione dovrebbe dipendere dalle regole familiari e dall’effettiva capacità di controllare le transazioni, non soltanto dall’etichetta dell’età.
Il mio verdetto dopo averne capito il metodo
Curve Pay dà il meglio di sé quando viene usata come un pannello di controllo disciplinato, non come una scorciatoia magica. Se ho più carte, viaggio spesso o voglio separare meglio i tipi di spesa, l’idea di passare da un’unica app è concreta e può rendere il portafoglio più ordinato. Il cashback e la gestione delle valute aggiungono motivi validi per provarla.
La consiglierei a chi è disposto a configurare con calma le carte, controllare la selezione prima dei pagamenti e leggere le condizioni legate al cambio e ai premi. Le abitudini fanno la differenza: una carta predefinita, controlli prima dei viaggi e verifiche periodiche dell’attività riducono gran parte della confusione possibile.
La eviterei invece se cerco soltanto un modo per pagare con una singola carta o se non voglio gestire un ulteriore livello tra me e la banca. In quel caso, il portafoglio digitale del telefono o l’app bancaria possono essere più immediati. Anche chi pretende vantaggi identici in ogni paese dovrebbe confrontare prima le condizioni della propria carta e di Curve.
Nel complesso, considero Curve Pay: Wallet & Cashback uno strumento interessante per utenti organizzati, con un valore maggiore nei viaggi e nei portafogli composti da più carte. Non è indispensabile per tutti e richiede qualche controllo in più rispetto a un pagamento tradizionale, ma quando la configurazione è fatta bene può diventare una comoda abitudine quotidiana. Il mio giudizio finale è quindi positivo con riserva: la installerei per la flessibilità, non per smettere di controllare come e dove vengono addebitati i miei soldi.
Domande frequenti su Curve Pay: Wallet & Cashback
Che cos’è Curve Pay: Wallet & Cashback e come funziona?
Curve Pay è un portafoglio digitale che permette di riunire in un’unica app diverse carte di pagamento, come carte di debito, credito e prepagate. Dopo averle aggiunte, puoi scegliere quale utilizzare al momento dell’acquisto senza dover cambiare fisicamente carta. L’app include anche funzioni di gestione delle spese, promozioni e cashback, la cui disponibilità può variare in base al Paese, al piano e ai partner aderenti.
Curve Pay è sicuro per effettuare pagamenti e conservare le carte?
L’app utilizza sistemi di autenticazione e protezione delle transazioni progettati per ridurre i rischi durante i pagamenti digitali. In genere è possibile bloccare o sbloccare le carte collegate dall’app e ricevere notifiche sulle operazioni effettuate. Tuttavia, Curve non sostituisce la banca emittente: è importante proteggere il telefono, usare un codice sicuro, attivare la verifica biometrica quando disponibile e controllare regolarmente i movimenti.
Quali carte e metodi di pagamento sono compatibili con Curve Pay?
La compatibilità può dipendere dal Paese, dal circuito della carta e dalle condizioni stabilite dalla banca che l’ha emessa. Solitamente è possibile aggiungere numerose carte Visa e Mastercard, ma alcune carte aziendali, prepagate, virtuali o emesse da determinati istituti potrebbero non essere accettate. Prima di scaricare l’app, conviene verificare nell’elenco ufficiale aggiornato se le proprie carte possono essere collegate e utilizzate senza limitazioni.
Come funziona il cashback di Curve Pay e ci sono costi o condizioni?
Il cashback non deve essere considerato automatico su ogni acquisto. Le percentuali, i negozi partecipanti, i limiti, i tempi di accredito e i requisiti possono cambiare in base al piano sottoscritto, alle campagne attive e alla posizione dell’utente. Alcune funzioni o offerte potrebbero richiedere un abbonamento. Leggi sempre i termini della promozione nell’app, perché possono essere previste esclusioni, soglie minime o scadenze.
Curve Pay è gratuito oppure prevede abbonamenti e commissioni?
Curve Pay può offrire un piano gratuito insieme a piani premium con funzioni aggiuntive, ma prezzi, vantaggi e condizioni possono variare nel tempo e da un Paese all’altro. Alcune operazioni, come determinati prelievi, cambi valuta, trasferimenti o servizi opzionali, possono prevedere limiti o commissioni. Prima di registrarti, controlla la schermata dei prezzi e il listino applicabile, soprattutto se prevedi di usare l’app all’estero.











